
Circle两天大涨17%,市场真正在赌什么?
3人参与 • 2026-09-24 • 动态
编者按:8 月 19 日至 20 日,稳定币发行商 circle 股价累计上涨约 16.7%。同期,比特币突破 7 万美元,美债收益率回落,加密概念股普遍走强。白宫与加密行业高管会面、usdc 市场份额提升等消息,也进一步推高了市场情绪。
这轮反弹很大程度上来自板块行情。circle 自身的基本面仍有两面:二季度 usdc 流通量和链上交易额保持增长,收入增速却已放缓,超过 85% 的收入依然来自储备资产产生的利息。随着利率下降,usdc 规模扩张能否抵消储备收益率下滑,成为影响短期盈利的关键。
更长期的变量是 arc 区块链和 circle payments network(cpn)。arc 公共主网计划于 9 月 16 日上线,blackrock、visa、mastercard 和 dtcc 等机构将参与验证或相关业务集成。circle 希望借此扩大交易、结算和软件服务收入,降低对储备利息的依赖。
本文给出的 259 美元估值对应 2030 年中性情景,明显高于约 101 美元的华尔街平均目标价。前者已经计入 arc 和 cpn 商业化成功,后者主要依据未来 12 个月的储备收入、利率环境和近期业绩。circle 最终能获得哪套估值,取决于 arc 上线后能否带来真实资产、交易活动和持续收入。
以下为原文编译:
circle 股价 8 月 19 日上涨 9.56%,收于 78.59 美元;次日再涨 6.45%,收于 83.66 美元,两日累计涨幅约 16.7%。8 月 21 日,circle 继续上涨 5.16%,收于 87.98 美元。
连续上涨显示市场情绪明显改善。不过,本文认为,前两个交易日的行情主要由比特币上涨、美债收益率回落和加密概念股走强推动,circle 自身并未出现足以解释这一涨幅的重大基本面变化。
两日上涨近 17%,主要由加密行情推动
8 月 19 日至 20 日,比特币升破 7 万美元,美债收益率回落,加密相关股票普遍上涨。circle 股价对加密市场情绪较为敏感,因此录得更大涨幅。
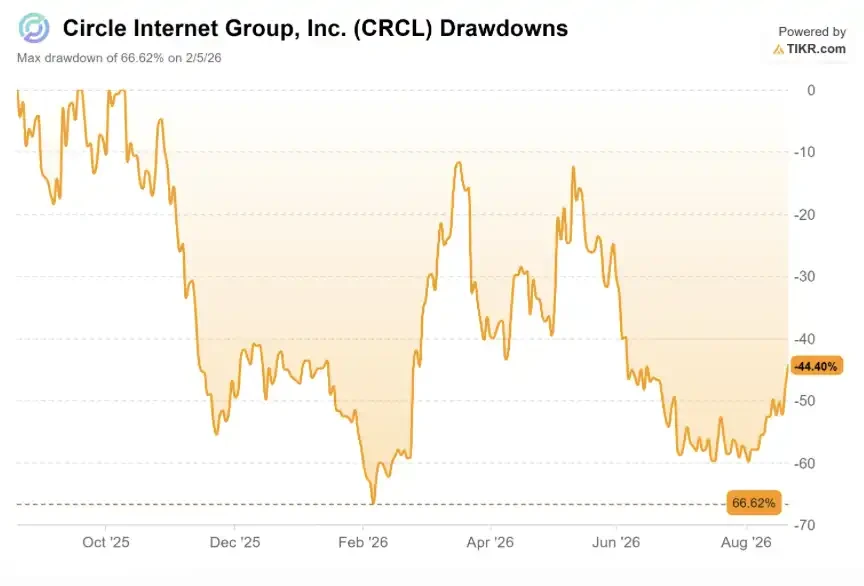
白宫与加密行业高管会面、usdc 市场份额提升以及 circle 举行季度业绩问答,也给股价带来额外支撑。综合来看,板块风险偏好的改善仍是本轮上涨的主要动力。
两日行情尚不足以确认 circle 基本面已经反转。当比特币上涨、利率预期转向宽松时,市场往往愿意给予 circle 更高估值;一旦加密市场降温或美债收益率重新上升,其股价也可能出现较大波动。
相比短期行情,circle 于 7 月 27 日收购 ibm 部分区块链专利资产更具长期意义。此次收购涵盖超过 680 个专利家族和近 1000 项已授权专利,涉及区块链、银行、保险、企业基础设施和安全云服务等领域。
circle 称,收购完成后,公司成为美国最大的区块链专利持有者,这批知识产权将用于支持 usdc、cpn 和 arc 的发展。专利组合有助于加强 circle 的技术储备,但短期内较难直接体现为收入或利润。
usdc 增长仍快,收入却开始减速
circle 于 8 月 5 日公布 2026 年第二季度业绩。季度总收入及储备收入为 7.01 亿美元,同比增长 7%;持续经营业务净利润为 4800 万美元;调整后 ebitda 为 1.43 亿美元,同比增长 8%。
usdc 相关业务指标保持较快增长:
- 季末 usdc 流通量为 733 亿美元,同比增长 19%;
- 季度平均流通量达到 765 亿美元;
- 链上交易额达到 14.8 万亿美元,同比增长 151%。
usdc 的使用规模继续扩大,收入增长却相对有限。circle 二季度总收入较第一季度的 6.94 亿美元仅小幅增加,同比增速也较此前明显放缓。
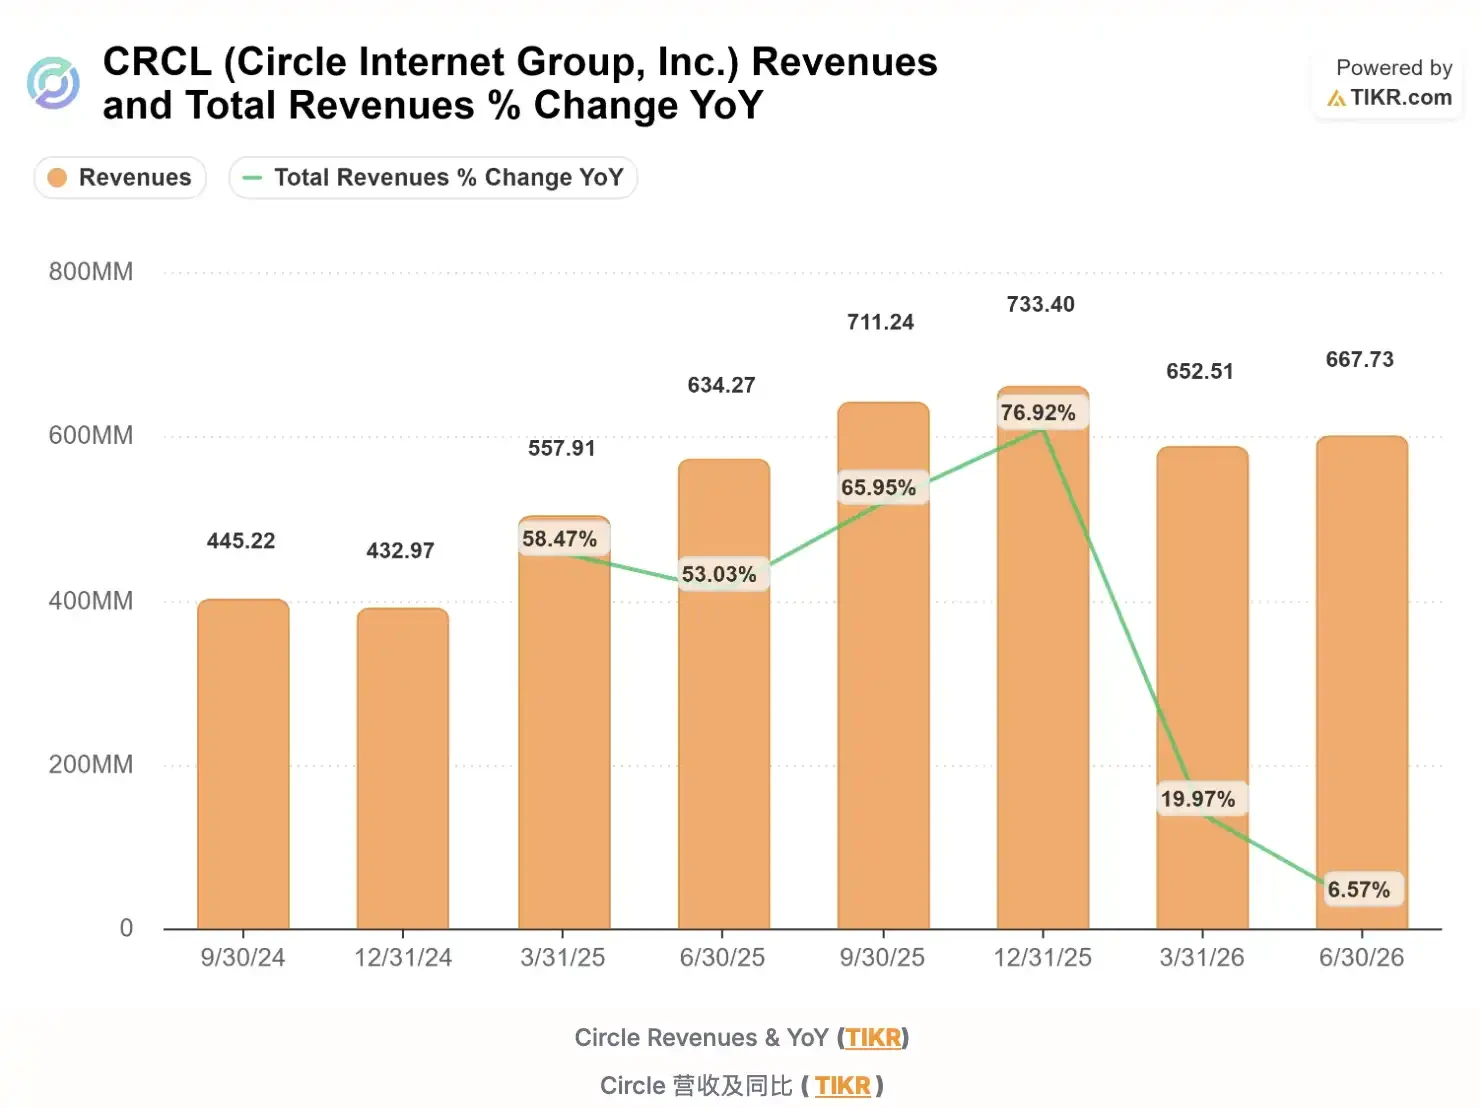
利率是其中的关键变量。circle 将 usdc 储备资产主要配置于短期美国国债和现金类资产,由此获得利息收入。二季度储备收益率从上年同期的 4.14% 降至 3.48%,抵消了部分 usdc 流通量增长带来的收益。
circle 目前的盈利仍受两个变量主导:usdc 流通量决定储备资产规模,短期利率决定储备资产收益率。只要利息收入占比仍然较高,降息就会持续压低单位 usdc 带来的收入。
arc 承担 circle 的平台转型预期
circle 希望通过 arc 和 cpn 扩大软件及网络服务收入,逐步降低储备利息在收入结构中的权重。
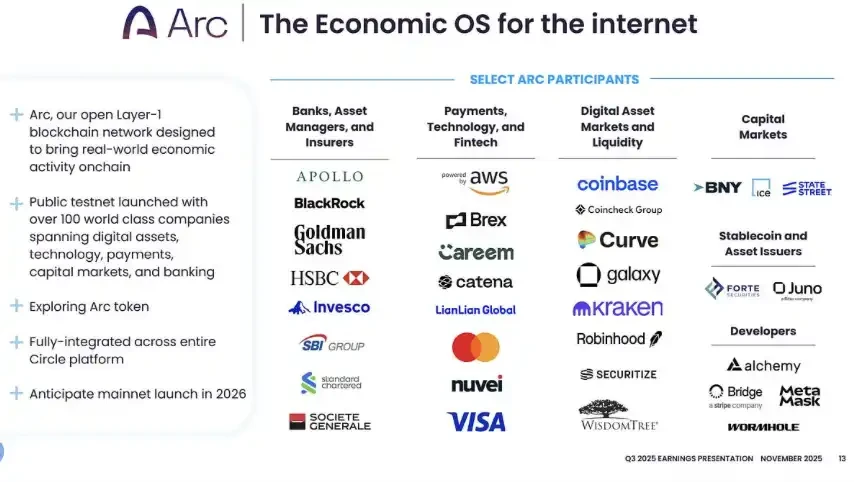
arc 是 circle 推出的稳定币原生区块链,公共主网计划于 9 月 16 日上线。circle 称,目前已有超过 100 家机构和生态项目参与建设,首批验证者包括 blackrock、dtcc、visa、mastercard、ice、standard chartered 和 moneygram 等机构。
blackrock 预计将在 arc 上部署代币化货币市场基金 buidl,dtcc 计划探索将其托管证券代币化并接入 arc。这些合作为 arc 带来了机构背书,但距离规模化采用和稳定收入仍有一段距离。
circle 首席执行官 jeremy allaire 将 arc 定位为服务链上企业、代币化资产和 ai 代理支付的金融基础设施。按照这一规划,circle 未来可以从交易、结算、软件和网络服务中获得收入,业务模式也将逐步由稳定币发行扩展至链上金融平台。
二季度,circle 完成了 2.42 亿美元 arc 代币预售,相关收入将随着产品里程碑达成逐步确认。受此推动,公司将 2026 年其他收入指引从 1.5 亿至 1.7 亿美元上调至 3.1 亿至 3.3 亿美元,同时将扣除分销成本后的收入利润率(rldc margin)指引从 38% 至 40% 提高至 41.7% 至 43.7%。
代币预售能够在短期内推高非储备收入,但其可持续性仍需观察。arc 的商业模式能否成立,最终要看主网上线后能否持续吸引资产、交易和开发者,并由此形成稳定的服务收入。
cpn 也处于商业化早期。该支付网络二季度末的年化支付额约为 150 亿美元,到 7 月底升至 230 亿美元,商业化预计从 2026 年下半年开始。支付规模已经增长,收入转化情况仍要等待后续财报验证。
259 美元估值计入了 2030 年平台转型
tikr 在中性情景下给出 circle 到 2030 年底约 259 美元的估值。按照本文采用的 83.66 美元股价计算,潜在累计回报约 210%,未来约 4.4 年的年化回报率约 30%。
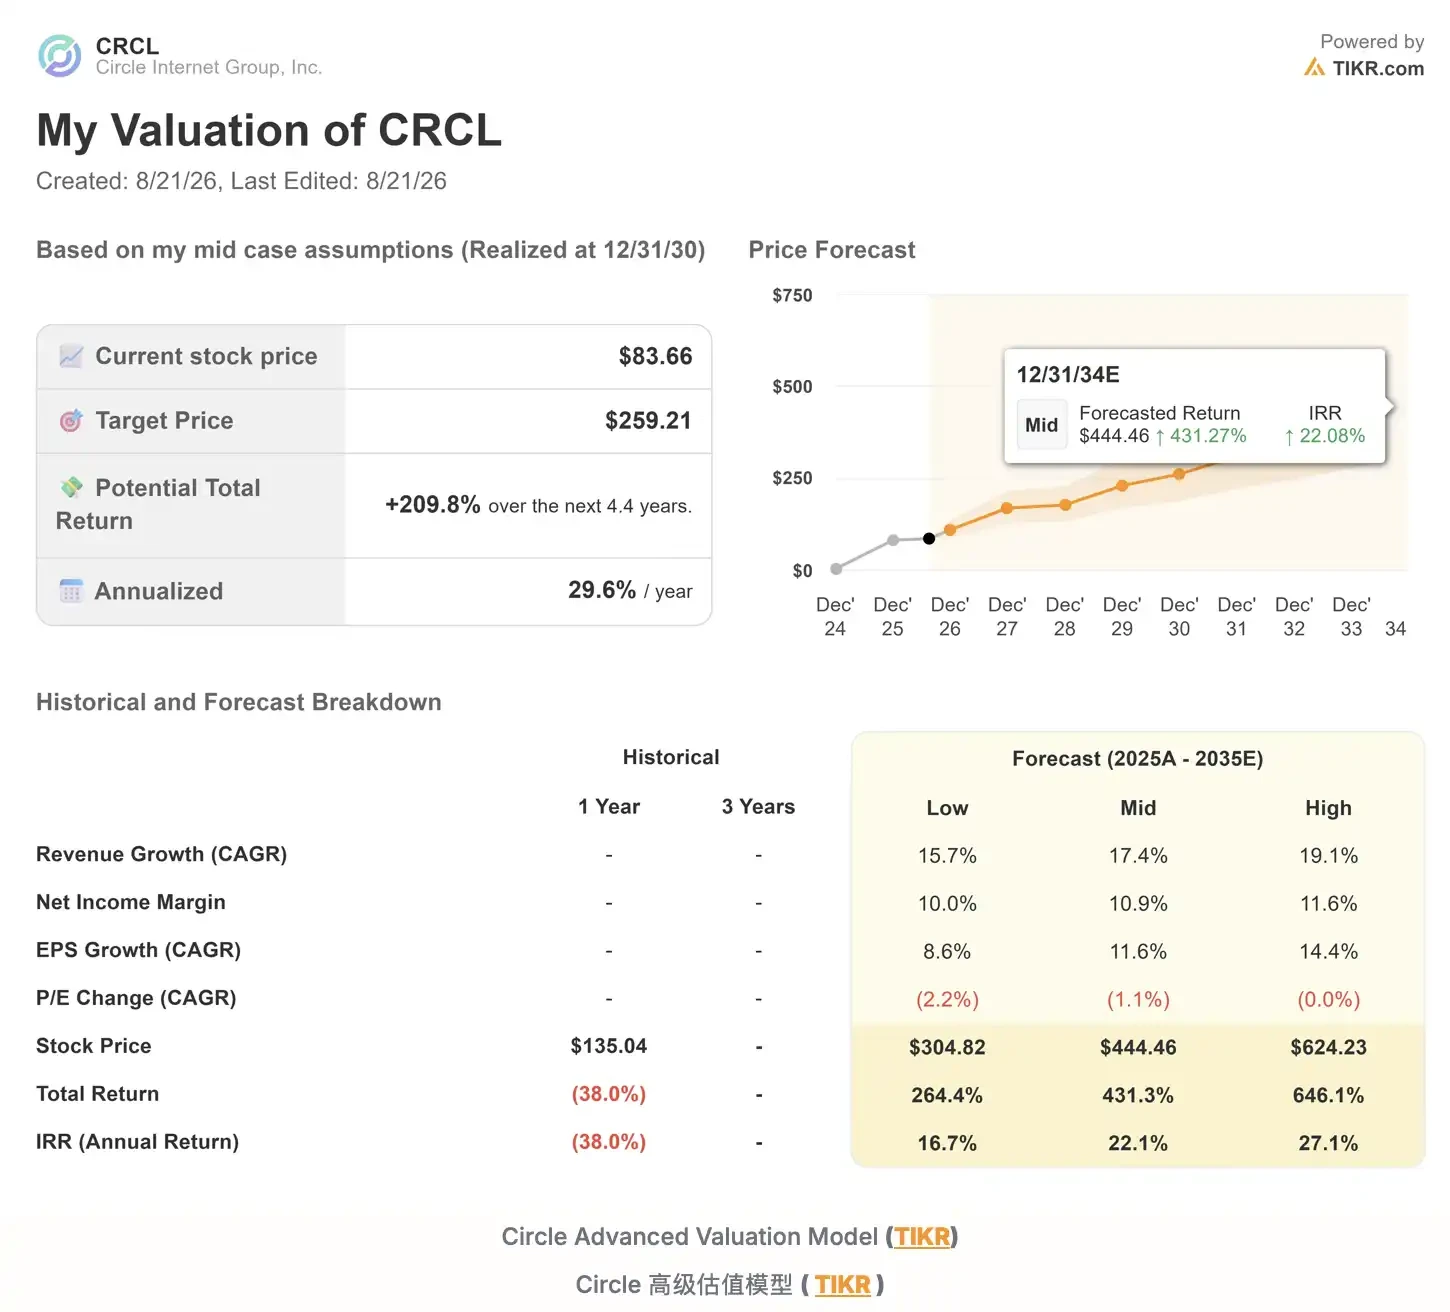
这一数字来自 tikr 的长期估值模型,并非 circle 管理层指引或华尔街未来 12 个月的一致目标价。模型建立在以下假设之上:
- usdc 流通量在完整周期内保持约 40% 的复合增速;
- 到 2030 年,全球稳定币市场规模扩大至 1 万亿至 4 万亿美元;
- arc 和 cpn 逐步贡献可观的非储备收入;
- 更多 usdc 留存在 circle 自有基础设施中,带动分销成本下降和利润率提高。
本文所列华尔街平均目标价约为 101 美元,较 83.66 美元高约 21%。两项估值的时间跨度和业务假设差异较大。分析师的短期目标主要参考储备收入、利率变化和近期业绩;259 美元情景则提前计入 circle 向链上金融基础设施平台转型成功。
因此,259 美元更接近一种长期乐观情景。若 arc 成长为代币化资产和智能支付的重要结算网络,circle 有机会获得平台型公司的估值;若网络使用和商业收入不及预期,利率、usdc 规模和加密市场情绪仍将主导其估值。
9 月 16 日之后,商业收入才是检验标准
arc 能否按计划于 9 月 16 日上线,是 circle 近期最明确的观察节点。不过,主网上线和机构参与只能完成商业化的第一步,后续仍要通过实际业务数据验证。
市场接下来需要关注:
- blackrock、dtcc 等机构是否将真实资产和交易接入 arc;
- arc 的交易量、活跃地址和手续费收入能否持续增长;
- cpn 商业化后能否形成稳定的支付及网络收入;
- 非储备收入占总收入的比例能否提高;
- usdc 规模增长和平台收入能否抵消降息造成的储备收入压力。
如果 circle 在后续财报中披露持续增长的链上资产、交易活动和商业收入,其平台转型将获得更扎实的证据,长期估值也有望进一步打开。
如果 arc 上线后的进展仍集中在机构名单和合作公告,收入贡献较为有限,circle 的股价表现仍将高度依赖利率、usdc 流通量和加密市场情绪。近期近 17% 的两日涨幅,更多体现了市场重新交易其增长预期,平台转型仍在等待验证。
以上就是circle两天大涨17%,市场真正在赌什么?的详细内容,更多关于circle两天大涨17%的原因分析的资料请关注代码网其它相关文章!
赞 (0)
您想发表意见!!点此发布评论
发表评论